リースバックの仕組みを徹底解説
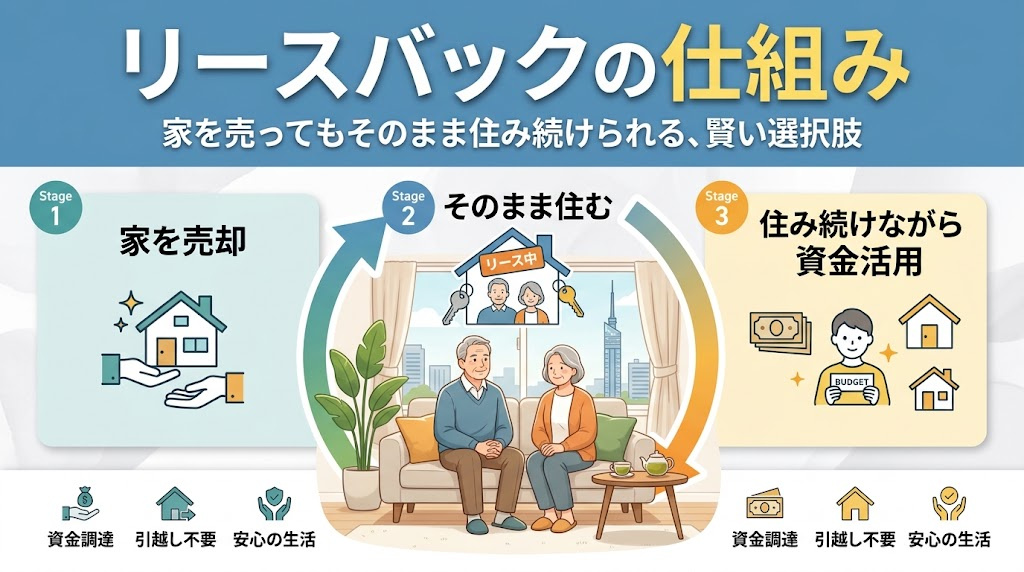
- リースバックは、自宅を売却して現金を得た後も、家賃を払ってそのまま住み続けられる仕組みです。
- 一般的な仲介による売却と比べて売却価格が低くなる傾向がありますが、短期間での資金確保や住宅ローンの返済などに活用されるケースがあります。
- 通常の仲介による売却のように広く販売活動を行わないため、周囲に売却を知られにくい点も特徴で、多くの利用者に選ばれています。
1. リースバックの基本仕組み
リースバックは、持ち家を不動産会社に売却し、同時に賃貸借契約を結ぶサービスです。売主は自宅の所有権を手放しますが、毎月家賃を支払うことで同じ家に住み続けることができます。
リースバックの仕組みは、売買契約と賃貸借契約の2つで成り立っています。
- 不動産売買契約:売主が不動産会社へ自宅を売却し、一括で売却代金を受け取ります。
- 建物賃貸借契約:新所有者(不動産会社)と賃貸契約を結び、家賃を支払って居住します。
不動産会社は買い取った家を投資用物件として運用します。売主はまとまった現金を受け取り、引っ越しの手間をかけずに生活を維持できます。
2. リースバックのメリットとデメリット
リースバックの利用を検討する際は、メリットとデメリットの両方を正しく理解することが大切です。
| メリット | デメリット |
|---|---|
| 引っ越しをせずにそのまま住み続けられる。 | 一般的な仲介による売却価格より低くなる傾向がある。 |
| まとまった現金をすぐに調達できる。 | 毎月の家賃支払いが新しく発生する。 |
| 固定資産税や都市計画税の負担がなくなる。 | 自宅の所有権が不動産会社へ移転する。 |
| 近所や周囲の人に売却を知られない。 | 契約の種類によっては住める期間に上限がある。 |
リースバックは、老後資金の確保や住宅ローンの返済に役立ちます。ただし、売却価格が安くなる点や家賃の支払いが発生する点に注意してください。
3. リースバックとリバースモーゲージの違い
自宅を活用して資金を得る方法として、リバースモーゲージもあります。両者には明確な違いが存在します。
| 比較項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 取引の形態 | 不動産の売買(売却) | 自宅を担保にした融資(借入) |
| 所有権の行方 | 不動産会社へ移転する | 元の所有者が維持する |
| 毎月の支払い | 家賃を支払う | 利息のみを支払う |
| 年齢制限 | 基本的に制限なし | 50歳〜60歳以上の制限あり |
| 物件の対象 | 戸建て・マンション・事業用 | 主に戸建て(マンションは一部) |
リースバックは年齢制限がなく、マンションでも利用しやすい特徴があります。リバースモーゲージは所有権を残せますが、対象物件や年齢の条件が厳しくなります。
4. リースバックの家賃と買取価格の計算方法
リースバックの家賃は、買取価格に一定の利回りを掛けて算出されるケースが多く、物件の条件や事業者によって設定方法は異なります。下記、算出方法の一例になります。
月額家賃 =(買取価格 × 期待利回り)÷ 12か月 + 物件の維持経費
期待利回りは、年率7%から13%程度で設定されることが一般的です。
たとえば、買取価格が2,000万円で期待利回りが8%の場合、年間の家賃は160万円となります。これを12か月で割ると、月額家賃は約13.3万円と計算できます。
買取価格を高く設定すると手元の現金は増えますが、毎月の家賃も高くなります。生活に無理のない家賃におさめるため、必要な分だけ売却価格を設定する調整も有効です。
5. 令和8年10月施行の国土交通省新ガイドライン
国土交通省は、リースバック取引の適正化を目指し、令和8年10月1日より新しいガイドライン(宅地建物取引業法の解釈・运用の考え方)を施行します。
新ガイドラインによって強化される要点は以下の4つです。
- 家賃設定の根拠開示: 不動産会社は、期待利回りや経費を含めた家賃の詳しい算定根拠について、可能な範囲で説明することが望ましいとされています。
- 借家契約の違いの明記: 賃貸借契約の期間や更新の有無、定期借家契約である場合はその旨など、居住を続けるうえで重要な契約条件について適切な説明が求められます。
- 買い戻し条件の事前提示: 買い戻しの特約がある場合は、その有無や内容など、契約判断に重要な条件を適切に伝えることが求められます。
- 不当な勧誘行為に関するルールの明確化: 利用者の知識不足につけこんだ強引な契約や不実告知を厳格に禁止します。
このガイドラインにより、消費者が安心してリースバックを利用できる環境が整います。
6. リースバックの手続きの流れ
リースバックを利用する際の手続きは、以下の6つの手順で進みます。
- 相談・問い合わせ: リースバック会社や不動産会社へ相談します。
- 物件の査定: 書面による簡易査定と現地訪問による本査定を行います。
- 条件の提示: 買取価格、毎月の家賃、買い戻し条件の提案を受けます。
- 契約の締結: 売買契約と建物賃貸借契約を同時に結びます。
- 代金の決済: 売却代金が一括で支払われ、所有権が移転します。
- 賃貸生活の開始: 売却後は借主として家賃を払い、生活を継続します。
相談から代金の受け取りまでの期間は、およそ2週間から1か月程度です。
7. よくある質問(FAQ)
8. まとめ
リースバックは、自宅を売却してまとまった資金を確保しながら、売却後も同じ家に住み続けられる仕組みです。
売却価格、毎月の家賃、将来の買い戻し条件の3点をバランスよく設計することが、リースバックで後悔しないための最大のポイントです。令和8年10月施行の新ガイドラインにより事業者の説明義務や情報開示が厳格化されるため、ユーザーにとっても安心できる取引環境が広がっています。
複数の不動産会社から見積もりや条件提示を取り、ご自身のライフプランに合った信頼できる事業者を選択してください。